
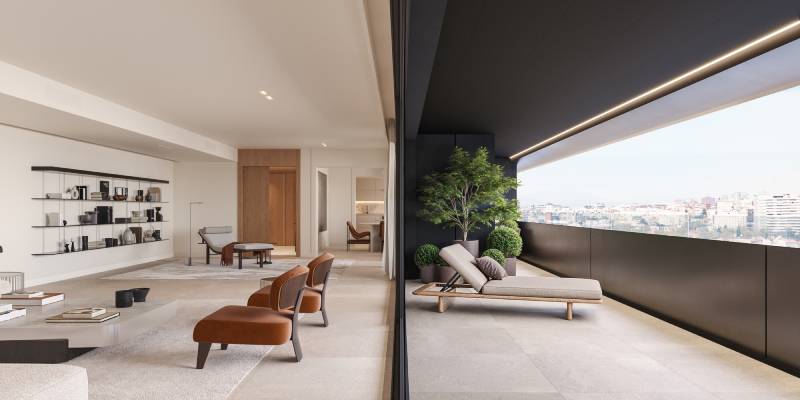
El mercado residencial de lujo avanza hacia su madurez en Madrid. Así lo confirma Colliers con una nueva edición de su informe Luxury Homes. La oferta crece un 16% respecto al año anterior, mientras que el precio medio alcanza los 17.679 €/m², 14% más que en 2025. El estudio identifica 176 viviendas de obra nueva a la venta por encima de 2 millones de euros, distribuidas en 4 categorías: premium, High-End, Ultra High-End y Trophy.
Este crecimiento es especialmente significativo en los segmentos más altos. Madrid cuenta ya con 72 viviendas por encima de 5 millones de euros, frente a 49 en 2025, lo que supone un incremento del 47%.
Como novedad, Luxury Homes 2026 identifica por primera vez la categoría de viviendas Trophy, que agrupa las viviendas en venta con precios superiores a 10 millones de euros. El estudio contabiliza 24 unidades, equivalentes al 14% de la oferta de vivienda de lujo, con un ticket medio cercano a 13 millones de euros y un precio medio situado en 22.453 €/m², un 30% superior al del segmento Ultra High-End. La vivienda de mayor precio analizada alcanza los 17,88 millones de euros y se encuentra en el Barrio de Salamanca.
“El cambio más relevante que observamos este año no es únicamente que Madrid tenga viviendas más caras, sino que empieza a existir un mercado claramente diferenciado en su tramo superior. Las 72 viviendas por encima de cinco millones y, especialmente, las 24 unidades Trophy muestran una demanda capaz de sostener productos cada vez más sofisticados. A medida que aumenta el ticket, el comprador es también más exigente y cobran mayor importancia la singularidad del activo, la privacidad, la calidad de ejecución y los servicios”, explica Victoria García-Carranza, Residential Sales Advisorty Director de Colliers.
El lujo amplía su mapa en Madrid
El crecimiento del mercado viene acompañado por una mayor distribución geográfica de la oferta. El número de promociones en comercialización pasa de 22 a 36 en un solo año, un 64% más. El Barrio de Salamanca continúa siendo el principal mercado con 17 proyectos, pero reduce su peso relativo del 55% al 46% del total.
Centro-Justicia avanza registrando el mayor crecimiento, y pasa de 3 a 8 promociones, lo que supone el 22% de la oferta. Chamartín-El Viso crece hasta los 5 proyectos en venta, mientras que Chamberí pasa de 5 a 6. De este modo, cerca del 40% de las promociones se localiza ya entre Centro-Justicia y Chamartín-El Viso, confirmando que el mercado residencial de lujo ha superado las fronteras del Barrio de Salamanca.
“La escasez de producto excepcional en las ubicaciones más tradicionales está llevando al mercado a mirar Madrid con mayor precisión. En el High-End ya no basta con hablar de barrios: la calle, el edificio, las vistas, la orientación o la privacidad pueden determinar diferencias muy relevantes de valor a pocos metros de distancia. La localización sigue siendo esencial, pero la micro-ubicación es la que termina definiendo el producto”, señala García-Carranza.
Las Branded Residences entran en una nueva etapa
La internacionalización de Madrid está favoreciendo también el desarrollo de las Branded Residences. La capital cuenta actualmente con 52 unidades terminadas, 103 en comercialización y otras 30 en el pipeline conocido, hasta alcanzar un total identificado de 185 residencias.
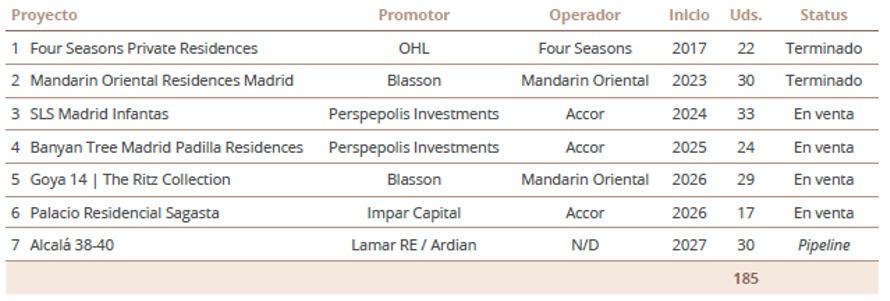
“Las Branded Residences están entrando en una segunda etapa en Madrid. El operador y la marca aporta reconocimiento y estándares internacionales, pero el comprador es cada vez más exigente respecto a lo que existe detrás de ella. Para generar valor a largo plazo, el servicio, la gestión y la experiencia tienen que estar al mismo nivel que la ubicación y el propio producto”, afirma Victoria García-Carranza.
Según Colliers, la evolución del mercado estará marcada, menos por el crecimiento cuantitativo y más por la capacidad de generar producto verdaderamente diferencial. La escasez de edificios adecuados y las crecientes expectativas del comprador internacional aumentarán las exigencias para promotores e inversores.
Para 2030, los desarrollos más exclusivos podrían situarse en torno a los 30.000 €/m² de media, mientras que aquellos proyectos excepcionales por ubicación, ejecución y servicios podrían registrar operaciones por encima de los 40.000 €/m². Asimismo, la diferencia de precio entre la obra nueva y la vivienda de segunda mano de alta gama podría situarse en torno al 10%.
El reto para Madrid será evolucionar desde la posición alcanzada en el mercado internacional hacia una identidad residencial propia, capaz de responder a un comprador que no busca únicamente una inversión o una segunda residencia, sino una ciudad en la que establecer una parte de su vida y de su patrimonio a largo plazo. Para estos grandes patrimonios, la adquisición de una vivienda responde cada vez menos exclusivamente a una decisión inmobiliaria.
“Madrid ya no tiene que competir por sustituir a Londres, París, Miami o Nueva York. La oportunidad está en formar parte del mismo circuito de ciudades en las que un gran patrimonio decide vivir, invertir, educar a sus hijos o pasar una parte significativa del año. Cuando eso sucede, cambia también lo que el comprador exige a la vivienda y al propio mercado”, concluye Victoria García-Carranza.

Añadir comentario