
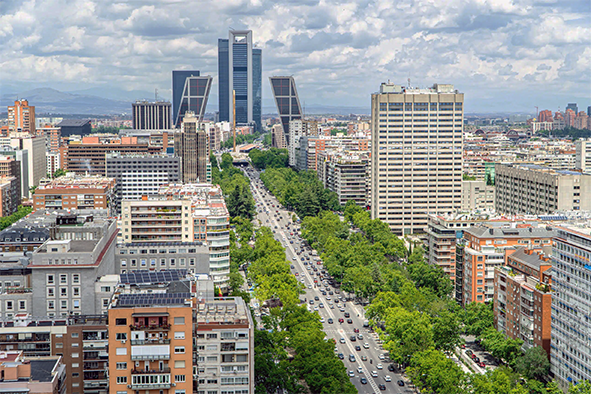
La inversión inmobiliaria en España alcanzó los 16.849 millones durante los nueve primeros meses de 2026, lo que supone un crecimiento interanual del 28,2% respecto al mismo periodo del año anterior, según Colliers. El volumen registrado se sitúa además un 56% por encima de la media de los últimos cinco años, confirmando la fortaleza del mercado español en un contexto europeo marcado por la moderación de la actividad inversora con desaceleraciones de hasta el 22% en algunos mercados.
Entre julio y septiembre se cerraron operaciones por valor de 4.274 millones de euros. Living volvió a liderar la actividad trimestral, con 1.345 millones de euros. El tercer trimestre confirmó la recuperación progresiva del mercado de oficinas, que acumula ya 2.014 millones de euros de inversión en lo que va de año, un 19% más que en el mismo periodo de 2025. Los inversores continúan concentrando su interés en edificios prime, activos con elevados estándares técnicos y productos susceptibles de reposicionamiento.
Living impulsa la inversión hasta niveles récord
El sector living volvió a ser el principal destino del capital invertido en España, con 5.958 millones de euros transaccionados entre enero y septiembre, una cifra que representa el 35% de toda la inversión inmobiliaria realizada en el país y supone un crecimiento del 103% interanual. La fortaleza de la demanda residencial y la creciente diversificación de productos han continuado impulsando la actividad inversora hasta el pasado mes de septiembre.
Dentro del sector destacaron especialmente las operaciones en Build to Rent, con 3.157 millones de euros, junto con el mercado de residencias de estudiantes, flex living y vivienda en alquiler institucional.
“El tamaño alcanzado por Living refleja la profundidad de la demanda estructural existente en España y la capacidad del sector para atraer capital hacia distintas estrategias residenciales. Los inversores mantienen un fuerte interés por segmentos vinculados a las necesidades de vivienda y alojamiento, especialmente aquellos respaldados por tendencias demográficas de largo plazo. No obstante, algunos inversores podrían empezar a valorar otras estrategias de inversión si se mantuviera el entorno actual de incertidumbre jurídica y legislativa”, explica Antonio de la Fuente, managing director de Living de Colliers España.
El retail acumuló 2.630 millones de euros, un 51,8% más que en los nueve primeros meses del año anterior. El sector fue, además, el segundo mercado más activo del tercer trimestre, con 1.050 millones de euros. El capital continúa priorizando centros comerciales dominantes, carteras de alimentación y parques comerciales, aunque la disponibilidad limitada de producto reduce el número potencial de operaciones en algunos segmentos.
Hoteles mantiene un elevado atractivo para el capital
Con 3.302 millones de euros invertidos, el sector hotelero se consolidó como el segundo mercado más activo del año, con un crecimiento interanual del 8,1%. La inversión se repartió de forma muy equilibrada entre hoteles urbanos, que lideran con el 52% del volumen invertido y los vacacionales, con el 48%. Madrid y Baleares concentraron una parte significativa de la actividad durante el tercer trimestre, respaldadas por el fuerte comportamiento operativo del sector turístico y por un elevado volumen de operaciones en análisis.
“El mercado hotelero continúa demostrando una gran capacidad de atracción para el capital institucional. Los inversores siguen buscando oportunidades en activos de calidad, ubicaciones consolidadas y oportunidades con potencial de creación de valor. La actividad observada durante los primeros nueve meses del año permite anticipar un cierre de ejercicio en el entorno de los 4.000 millones de €”, apunta Gonzalo Gutiérrez, managing director de Hoteles en Colliers.
Perspectivas para el cierre del ejercicio
España continúa ofreciendo uno de los entornos más atractivos para la inversión inmobiliaria en Europa gracias a un crecimiento económico superior al de las principales economías de la eurozona y a unos fundamentales ocupacionales, que siguen siendo sólidos en la mayoría de los segmentos inmobiliarios.
No obstante, el mercado encara el último tramo del año en un contexto marcado por varios factores de incertidumbre. El repunte de la inflación, el aumento del Euríbor y de las rentabilidades de la deuda soberana están elevando el coste de financiación y reforzando la selectividad de los inversores, que priorizan activos de calidad, ingresos recurrentes y localizaciones consolidadas.
A estas variables se suma el entorno político nacional. La proximidad de las elecciones generales previstas para el 29 de noviembre sitúa la vivienda en el centro del debate público y económico. En este contexto, el sector observa con atención la evolución del marco regulatorio, ya que la estabilidad normativa será un factor decisivo para mantener el flujo de inversión institucional hacia el mercado residencial español.
Pese a ello, Living, Hoteles y Retail continúan concentrando el mayor interés inversor y se perfilan como los principales motores de actividad durante los próximos meses, respaldados por tendencias estructurales de demanda y por el atractivo relativo que España ofrece frente a otros mercados europeos.

Añadir comentario