

Tribuna firmada por Elena Corredor Tamurejo, global Net Zero manager en Arcadis.
Transformar un activo no consiste solo en calcular el CAPEX necesario para intervenir. También exige reconocer el capital, los materiales y el carbono incorporado que pueden preservarse, así como los riesgos que acompañarán al edificio durante su nueva vida útil. Empezar de cero tampoco es una decisión neutra. La cuestión es entender no solo cuánto cuesta transformar, sino también qué valor económico y ambiental podemos estar destruyendo al sustituir aquello que todavía puede seguir prestando servicio.
Cuando un edificio cambia de uso, el análisis se concentra casi inevitablemente en lo que exige la transformación: capex, adaptación técnica, plazos, financiación o riesgo de ejecución. Todo ello es visible y relativamente fácil de identificar. Mucho menos evidente puede resultar el valor de aquello que la intervención permite conservar y seguir aprovechando: la estructura, los materiales, el valor económico ya incorporado al activo y, desde una perspectiva ambiental, el carbono incorporado en los elementos que permanecen en uso.
Esa asimetría importa. Porque transformar no consiste únicamente en añadir coste a un activo existente, también puede evitar volver a desplegar recursos económicos y materiales que ya estaban ahí.
¿Estamos comparando correctamente el coste de transformar un inmueble con el coste real de sustituir lo que ya existe?
En esa comparación, el valor de lo que conseguimos conservar no siempre aparece como una partida independiente. Al plantear su transformación, resulta mucho más sencillo identificar el coste de lo que debemos añadir que asignar un valor explícito a aquello que podemos seguir utilizando.
Una estructura que se conserva no aparece necesariamente como un ingreso adicional en el business plan. Su valor puede manifestarse en que no necesitamos volver a construirla. Lo mismo ocurre con una demolición que no es necesaria, determinados materiales que no tienen que sustituirse o, en algunos casos, con tiempo de ejecución y costes financieros que pueden evitarse. Ese valor existe, pero suele manifestarse indirectamente a través de costes en los que no llegamos a incurrir.
Ahí empieza a cambiar la forma de mirar la reconversión: conservar deja de ser únicamente una decisión física para convertirse también en una decisión sobre asignación de capital.
Y esa misma decisión tiene una segunda lectura. Desde el punto de vista económico, evitamos un nuevo desembolso de capex; desde el ambiental, nos ahorramos la producción de nuevos materiales y el carbono incorporado asociado.
Esa relación puede medirse. Un estudio publicado en 2026 en Energy and Buildings comparó, mediante análisis de ciclo de vida (LCA) y coste de ciclo de vida (LCC), la reconversión de un activo de oficinas a residencial frente a su demolición y sustitución por una estructura nueva de superficie equivalente. En el caso analizado, la reconversión generaba 214 kgCO2e/m² de emisiones iniciales frente a 395 kgCO2e/m² en la alternativa de nueva construcción: un 46% menos. A 50 años, la diferencia seguía siendo significativa: 688 frente a 853 kgCO2e/m², un 19% menos.
La comparación económica seguía la misma dirección. La reconversión suponía un 52% menos de costes iniciales de construcción y un 38% menos de costes acumulados durante el ciclo completo del activo. Y la diferencia no se explicaba por aceptar un peor desempeño operativo: el consumo energético estimado era prácticamente equivalente, 110 frente a 108 kWh/m²/año.
Capital preservado y carbono preservado aparecen así como dos caras de una misma decisión. Si una estructura puede seguir funcionando, conservarla puede evitar simultáneamente volver a producir materiales, volver a generar las emisiones asociadas a ellos y volver a invertir parte del capital necesario para construirlos.
Eso es lo que convierte la circularidad en algo más que una virtud ambiental. Cuando conservar lo existente evita también volver a desembolsar nuevos recursos, empieza a formar parte de la lógica económica del activo.
Evidentemente, un único caso no demuestra que toda reconversión sea preferible a una nueva construcción. Pero sí desmonta una simplificación bastante extendida: que preservar más implica necesariamente gastar más. La cuestión no es conservar por conservar, sino identificar qué partes del activo siguen teniendo capacidad económica, técnica y ambiental para rendir durante su nueva etapa operativa.
Pero dar una segunda oportunidad a una construcción significa también preguntarnos si estará preparada para las condiciones de esa nueva etapa. Y aquí la regulación europea ofrece una señal interesante sobre cómo está cambiando la forma de medir el desempeño de los edificios.
La revisión de la EPBD incorpora el potencial de calentamiento global del ciclo completo (life-cycle GWP) a la evaluación de las edificaciones nuevas. A partir de 2028 deberá calcularse y declararse para los edificios nuevos de más de 1.000 m² y, desde 2030, para todos los edificios nuevos. El marco europeo aprobado en 2026 contempla emisiones asociadas a materiales, construcción, operación, sustituciones y fin de servicio, utilizando un periodo de referencia de 50 años.
Estos requisitos no convierten automáticamente un cambio de uso en obra nueva ni implican que toda reconversión quede sometida a esa obligación. Pero la señal de dirección es relevante: si empezamos a medir el desempeño ambiental del activo durante todo su ciclo vital, resulta cada vez menos lógico comparar transformación y sustitución mirando únicamente el coste inicial de obra.
Y ese mismo horizonte temporal abre una segunda pregunta. Si para medir las emisiones de un edificio adoptamos ya un plazo de 50 años, ¿por qué no pensar también en los riesgos que tendrá que afrontar durante su futuro uso?
Prolongar el tiempo de funcionamiento también significa prolongar la exposición al riesgo. Si reconvertimos un activo para darle varias décadas adicionales de servicio, la pregunta no termina en cuánto capital o gases de efecto invernadero conseguimos preservar hoy, sino en qué inversión necesitará para seguir siendo competitivo durante ese nuevo ciclo operativo.
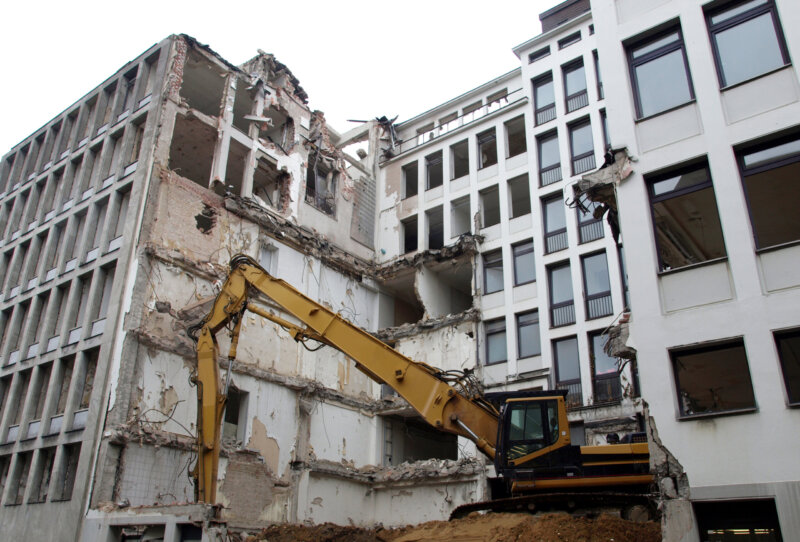
Esa incertidumbre empieza ya a trasladarse al modelo financiero. En un caso reciente sobre un complejo de oficinas multiinquilino en el centro de Londres, construido en 2008 y previsto para una rehabilitación integral, el análisis incorporó al DCF tanto el capex necesario para descarbonizar el activo como costes asociados a su impacto ambiental latente, utilizando un precio sombra de 95 £/tCO2. También se trabajó con una hipótesis de 50 puntos básicos de compresión en la exit yield para reflejar la mayor liquidez esperada tras la intervención. No son valores universales, sino supuestos específicos del caso; lo relevante es que variables que tradicionalmente podían quedar fuera del modelo empiezan a traducirse en capex, cash flow y valor de salida.
A esa exposición de transición se suma la física: las condiciones climáticas que el edificio deberá soportar durante las décadas adicionales que estamos tratando de preservar. Un estudio de 2024 sobre la incorporación del riesgo climático físico al underwriting inmobiliario muestra que algunas firmas ya aplican ajustes en la exit Cap rate para reflejar esa exposición, frecuentemente de entre 25 y 50 puntos básicos.
Conservar lo que hoy tiene valor exige comprobar que podrá seguir teniéndolo mañana. En esta línea, ahorrar dinero y gases contaminantes no basta para mantener el valor: si aquello que protegemos no puede seguir operando de forma competitiva y adaptada al futuro, lo que realmente estamos acumulando es un riesgo.
Todo ello obliga a plantear el cambio de uso con una ecuación más completa. La comparación no debería limitarse al capex necesario para alcanzar el nuevo uso, sino considerar también qué capital, materiales e impacto ambiental incorporado podemos preservar, qué costes y plazos evitamos al hacerlo, qué riesgos físicos y de transición heredamos y qué inversión adicional será necesaria para mantener la competitividad y resiliencia del activo a largo plazo.
Algunas de estas variables tendrán una traducción directa en el modelo financiero; otras exigirán trabajar con escenarios de adaptación, obsolescencia o riesgo futuro. La clave no es crear una contabilidad paralela de sostenibilidad, sino evitar que la decisión haga explícito únicamente lo que cuesta transformar y deje implícito lo que preservamos, lo que evitamos y lo que heredamos.
No todo activo debe conservarse y no toda reconversión será viable. Pero si aquello que ya existe todavía puede funcionar de forma competitiva, empezar de nuevo tampoco es una decisión neutra. Significa dejar de aprovechar parte del valor ya incorporado al activo y volver a incurrir en los costes económicos y ambientales necesarios para sustituirlo.
Quizá la pregunta que debamos empezar a hacernos no es cuánto cuesta transformar una edificación existente, sino qué valor destruimos cuando decidimos empezar de cero.


Añadir comentario