

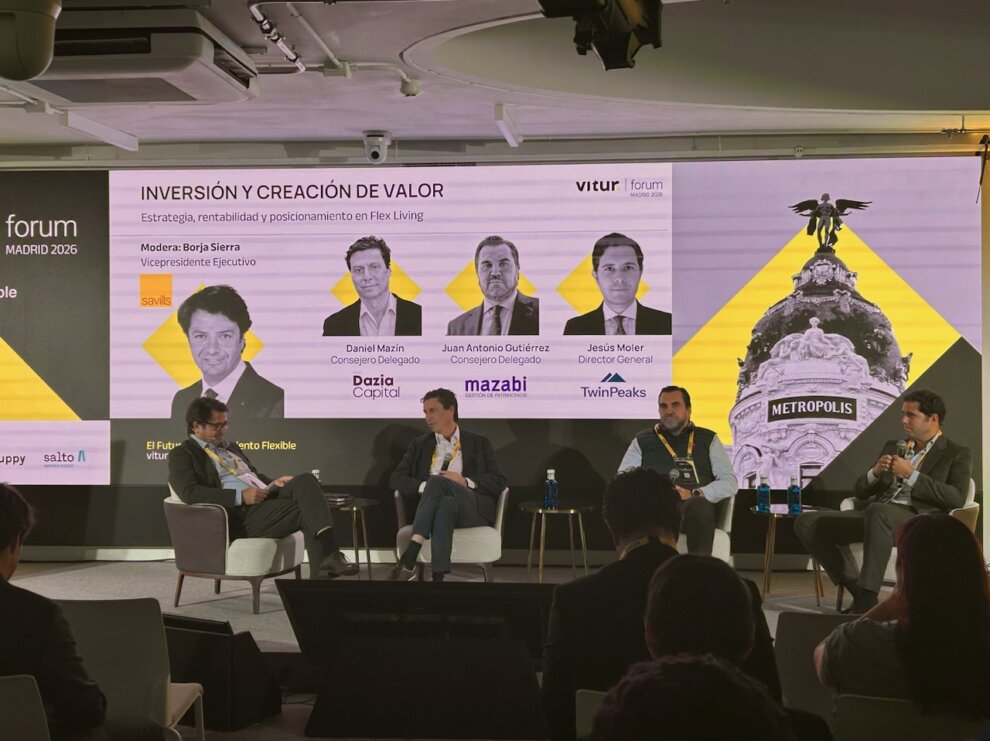
El mercado del flex living en España ha superado en lo que va de 2026 el volumen de inversión registrado durante todo el ejercicio anterior. El alojamiento flexible de media estancia acumula 677 millones de euros, frente a los 648 millones de 2025, según los datos presentados por Savills durante Vitur Forum Madrid, celebrado el 15 de octubre. Madrid concentra el 85% de la inversión, en un contexto en el que la incertidumbre regulatoria y fiscal se ha situado como una de las principales preocupaciones para el desarrollo del segmento.
La seguridad jurídica, la evolución del marco normativo y las condiciones fiscales centraron buena parte de los debates de la jornada, que reunió a más de 300 profesionales de la inversión, la operación y las administraciones públicas. Los participantes coincidieron en que la consolidación del mercado dependerá, en buena medida, de la capacidad para establecer reglas estables que permitan a inversores y operadores desarrollar sus proyectos con mayor certidumbre.
“Hay demanda y va a seguir creciendo. Lo que hoy pesa más de lo deseable es la gobernanza y la normativa”, resumió Carlos Pérez-Lanzac, fundador de Vitur, durante la clausura del encuentro.
La inversión gana peso y aumenta el interés por los activos operativos
Según los datos de Savills presentados en el foro, los fondos representan el 59% del volumen de inversión en el segmento de larga estancia, mientras que los desarrolladores concentran el 41%. Asimismo, los activos estabilizados han ganado protagonismo en el mercado: su peso pasó del 7% del volumen en 2024 al 30% en 2025 y al 36% en 2026.
Esta evolución apunta a una mayor presencia de activos en funcionamiento dentro del mercado de compraventa y a una progresiva maduración del sector. Durante el panel de inversión también se planteó que parte del capital que actualmente evita el residencial en alquiler podría encontrar oportunidades en el flex living.
No obstante, los participantes advirtieron de que los precios en España ya son elevados y de que el capital internacional compara las oportunidades con otros mercados europeos, como Italia, Alemania y Francia. Para los inversores institucionales, la posibilidad de desinvertir continúa siendo uno de los principales condicionantes, debido a la falta de transacciones suficientes que permitan establecer referencias de valoración.
También se señaló el impacto de las tasaciones en la financiación de los proyectos. Aunque la oferta bancaria puede alcanzar un apalancamiento del 65%, el importe efectivo de financiación se sitúa entre el 55% y el 58%, según las estimaciones compartidas durante el encuentro.
Consolidación de operadores y entrada de grupos hoteleros
La evolución del mercado apunta también hacia una mayor concentración empresarial. Varios operadores coincidieron en que el sector avanzará hacia modelos con compañías de mayor tamaño y una reducción del peso relativo de los operadores locales. En paralelo, algunos promotores sitúan entre 200 y 500 unidades el tamaño idóneo de un edificio para desarrollar este tipo de alojamiento.
Los participantes también anticiparon una mayor presencia de grupos hoteleros en el flex living, atraídos por el volumen de inversión que moviliza el segmento hospitality y por las oportunidades de crecimiento que ofrece el alojamiento flexible.
«La oferta se está adaptando y va a ser cada vez más sofisticada: veremos operadores más verticalizados, con más valor de marca», apuntó Pérez-Lanzac.
La regulación y la fiscalidad, principales retos del sector
La incertidumbre normativa fue uno de los asuntos más recurrentes de Vitur Forum Madrid. “Los cambios normativos de los últimos meses ha sido una montaña rusa y creo que será el cuello de botella”, afirmó Pérez-Lanzac. El fundador de Vitur también advirtió de las diferencias que pueden surgir entre territorios en función de las decisiones de las administraciones locales: “Como mucha de la regulación queda delegada a nivel municipal, habrá destinos sepan regular alineados con las necesidades y realidad del mercado, que se desarrollen mucho más rápido, respecto a otros que no lo hagan y pagarán el peaje”.
Durante la jornada se señaló que la incertidumbre generada tras el último real decreto-ley ha provocado la paralización de operaciones y la firma de contratos. Inversores, operadores y representantes de las administraciones coincidieron en la necesidad de reforzar la seguridad jurídica para facilitar la continuidad de los proyectos y la consolidación del mercado.
El encuentro incorporó además un panel específico sobre tributación y fiscalidad, una de las novedades de esta edición, en el que se analizaron las medidas anunciadas en relación con el IVA y el impuesto sobre bienes inmuebles (IBI), así como sus posibles efectos sobre los operadores y propietarios de activos destinados a usos temporales.
En el ámbito europeo, el representante de la Comisión Europea explicó que la propuesta de reglamento sobre vivienda asequible, presentada en septiembre y en proceso de negociación en el Parlamento Europeo y el Consejo, no prohíbe los apartamentos turísticos ni obliga a las administraciones a adoptar medidas restrictivas. Según lo expuesto durante el foro, la iniciativa establece un marco común y plantea que cualquier restricción se apoye en datos oficiales, se limite a zonas declaradas tensionadas y resulte proporcionada. La propuesta recoge también, de forma preliminar, fórmulas de alojamiento compartido como el coliving y el flex living.
Por su parte, la Comunidad de Madrid, que recibe más de 100.000 personas al año con necesidad de residencia temporal, defendió el papel de las administraciones públicas en el desarrollo del sector. “Nuestro papel como administración pública debe ser escuchar y comprender al sector privado, compartir conocimiento y ser un facilitador”, señaló M.ª José Piccio-Marchetti, directora general de Vivienda y Rehabilitación de la Comunidad de Madrid.
El encuentro concluyó con un mercado que continúa atrayendo capital y ampliando su oferta, pero cuyo desarrollo futuro estará condicionado por la evolución del marco regulatorio, la disponibilidad de financiación y la capacidad de los operadores para adaptarse a un entorno cada vez más profesionalizado.

Añadir comentario