
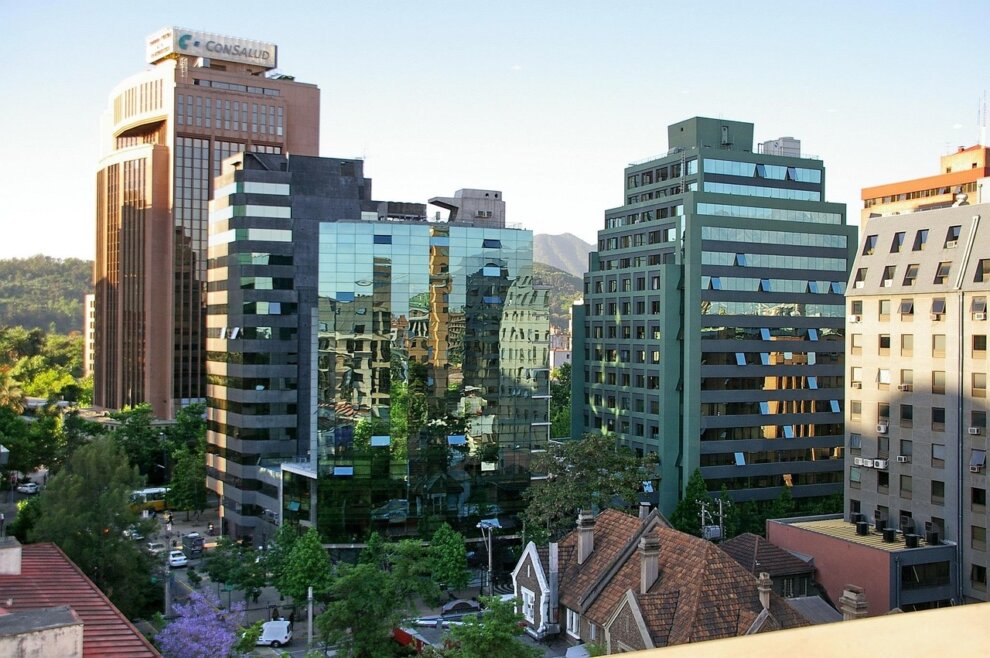
La inversión inmobiliaria en España mantiene su fortaleza en 2026. BNP Paribas Real Estate prevé que 2026 cierre como un año histórico, con una inversión que podría alcanzar los 18.000 millones de euros. Y es que pese a las incertidumbres geopolíticas, el volumen acumulado hasta el 1 de octubre asciende a 13.310 millones de euros, un 22,7% más que en el mismo periodo del año anterior.
En el tercer trimestre se invirtieron 3.145 millones de euros, una cifra ligeramente inferior a la del mismo periodo de 2025 (-6,9%). Además, el dato no incluye la compra de una cartera de ocho centros comerciales de la familia Balkany por unos 1.520 millones de euros, sujeta a aprobaciones regulatorias y cuyo cierre se prevé para el primer trimestre de 2027.
El contexto económico respalda este interés. España crecerá un 2,6% en 2026, más del doble que la eurozona (1,1%), y el inmobiliario español se ha consolidado como uno de los mercados más atractivos de la zona euro para fondos e inversores. “Los datos confirman que España es hoy uno de los destinos más atractivos de Europa para el capital inmobiliario. Este trimestre ha habido menos operaciones, pero de mayor tamaño, y la actividad está muy repartida entre todos los tipos de activo. Con el volumen en negociación, prevemos que 2026 cierre como un año histórico, con una inversión que podría alcanzar los 18.000 millones de euros”, afirma David Alonso Fadrique, director de Research de BNP Paribas Real Estate en España.
El residencial lidera la inversión y los hoteles marcan un récord
El residencial vuelve a situarse al frente del mercado. En el tercer trimestre concentró 746 millones de euros, un 17,3% más que hace un año, y en el acumulado suma 3.776 millones, un 97% más, con una cuota del 28%. Fondos, promotores y administraciones públicas mantienen un interés muy elevado por la vivienda asequible. Entre las operaciones del trimestre destacan la compra por parte de Starwood de una cartera de 1.100 viviendas en Madrid, Córdoba y Pamplona, por 240 millones de euros, y la adquisición por parte de Meridia de un complejo de flex living en Carabanchel (Madrid), por unos 125 millones. Madrid concentró el 58% de las operaciones residenciales.
Por su parte, los hoteles acumulan 2.632 millones de euros en los nueve primeros meses, la mayor cifra de su serie histórica para ese periodo, con 417 millones en el tercer trimestre. Destacan la compra del hotel ME Meliá de Barcelona por parte de Kaya Holding, por más de 100 millones de euros, y la venta del hotel Room Mate Macarena de Madrid por parte de BNP AM, por unos 80 millones.
Las oficinas superan ya el volumen de todo 2025
La inversión en oficinas alcanzó 571 millones de euros en el tercer trimestre, un 11,3% más que hace un año, y 2.339 millones en el acumulado, un 58,9% más. Con un trimestre todavía por delante, ya supera el total de 2025 y representa el 18% de la inversión. Madrid concentró el 73% de las operaciones y el 95% del volumen. Entre las operaciones destacan la venta de Omega Business Park, en Alcobendas, a Square AM, por unos 104 millones de euros, y la de La Sierra Business Area, de FREO a Grupo Insur.
El retail fue el segundo sector del trimestre, con 620 millones de euros, gracias a la venta de dos grandes centros comerciales: Megapark Barakaldo, por unos 254 millones, y el 50% de Xanadú (Arroyomolinos), adquirido por Rivoli por unos 250 millones. En el acumulado suma 2.218 millones, un 12% más.
La logística sumó 461 millones en el trimestre (-9,8%) y 1.380 millones en el año, una cifra solo superada en 2021 y 2022, con operaciones como la compra por parte de Sagax de una cartera de cinco activos por 81 millones. Los alternativos alcanzaron 357 millones (+10,5%), el 68% de ellos en residencias de estudiantes (PBSA), un segmento con un déficit de más de 500.000 plazas.
Por tipo de inversor, los fondos representan el 45% de la inversión acumulada, seguidos de las inmobiliarias y socimis, con unos 3.200 millones de euros (24%).
Si se analiza el origen del capital, el inversor doméstico concentra el 48% del volumen, con 6.370 millones de euros. Entre el capital extranjero destacan los Estados Unidos (12%) y el Reino Unido (11%), que superan juntos los 3.000 millones, y Francia, con 880 millones canalizados en gran parte a través de sus SCPIs.
Las rentabilidades prime se mantienen estables en la mayoría de los segmentos: 3,40% en retail high street, 3,90% en residencial en alquiler, 4,30% en oficinas y 4,50% en hoteles. Las excepciones son la logística, que sube 15 puntos básicos hasta el 5,00%, y los centros comerciales, que se comprimen 25 puntos básicos hasta el 6,00%. El informe advierte de que en los procesos que salen ahora al mercado, con cierre previsto en 2027, las rentabilidades podrían aumentar por la subida de los tipos de interés y el encarecimiento de la financiación.

Añadir comentario