

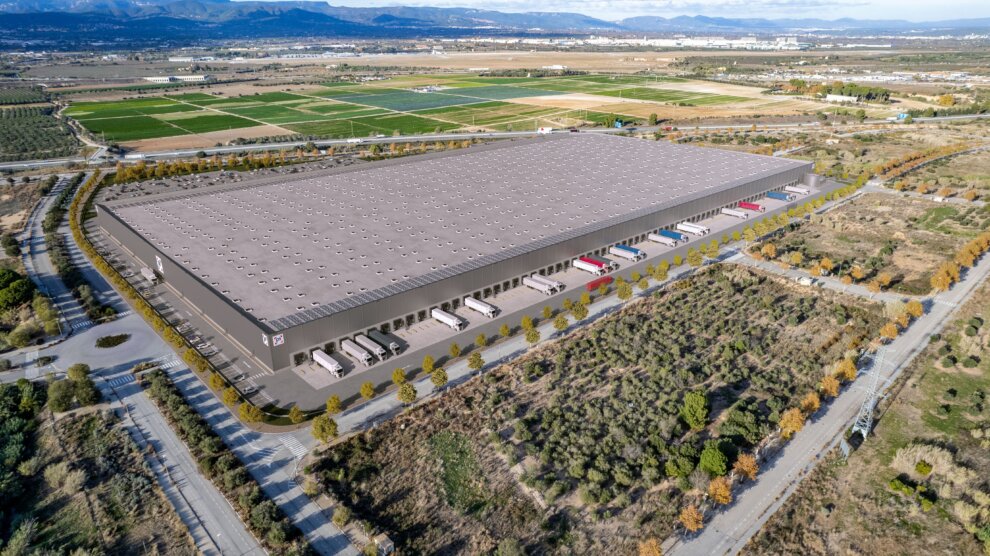
La contratación logística mantiene su fortaleza, pero el crecimiento de las rentas y la escasez de producto en los grandes mercados están acelerando el interés por corredores alternativos. Valencia y Zaragoza, junto a Sevilla y Málaga, ganan peso como nodos capaces de aportar capilaridad, competitividad y proximidad a la demanda regional.
El mercado logístico español afronta una nueva fase de madurez en la que Madrid y Barcelona –y, en términos inmobiliarios, el conjunto de Cataluña– mantienen su posición de referencia, pero dejan de concentrar por sí solos el crecimiento del sector. Dos análisis recientes de Proequity y MVGM coinciden en señalar un mayor protagonismo de las plazas secundarias, impulsado por la necesidad de encontrar suelo, controlar costes y mejorar la eficiencia de las operaciones.
Según Proequity, consultora especializada en operaciones inmobiliarias industriales y logísticas, la contratación nacional superó los 751.000 m2 en el primer trimestre de 2026, un 5% más interanual. Madrid concentró más de 345.000 m2 y Cataluña otros 222.000 m2, pero los mercados secundarios ya representan cerca de una cuarta parte de la contratación nacional.
El dato encaja con la fotografía que ofrece el ‘Informe de mercado inmobiliario en Iberia Q2’ de MVGM. La compañía detecta una demanda activa durante el segundo trimestre y un desplazamiento progresivo del interés hacia plazas que ofrecen mayor eficiencia operativa frente a la presión de los grandes hubs. Carlos González, director de Logística de MVGM en España, resume esta tendencia: “Mientras los mercados principales como Madrid y Cataluña absorben la demanda con crecimientos moderados en sus rentas prime, observamos un trasvase de interés hacia plazas secundarias que ofrecen una gran eficiencia operativa”.
Los mercados secundarios ya representan cerca de una cuarta parte de la contratación logística nacional.
Madrid mantiene el liderazgo, aunque con una presión más contenida que Cataluña. MVGM sitúa su renta prime en 7,4 euros/m2/mes, tras crecer un 1,9% en el trimestre. La mayor disponibilidad relativa de la capital modera, según el informe, la presión alcista.
Cataluña, en cambio, continúa siendo el mercado más caro, con una renta prime de 9,21 euros/m2/mes, y un incremento trimestral del 0,1%. La disponibilidad muy reducida y la escasez de producto de calidad en ubicaciones core explican buena parte de esta situación.
El contraste con Zaragoza y Valencia resulta significativo. La capital aragonesa registra una renta prime de 4,2 euros/m2/mes, después de avanzar un 2,4% trimestral. Valencia se sitúa en 5,6 euros/m2/mes, con un crecimiento del 0,3%. La diferencia de costes frente a los principales mercados, unida a su conectividad, convierte a ambas plazas en alternativas cada vez más competitivas.
Zaragoza cuenta, además, con una ventaja estructural vinculada a su posición geográfica. Proequity destaca la Plataforma Logística de Zaragoza (PLAZA), que supera los 13,4 millones de m2 y reúne conexiones por carretera, ferrocarril y aeropuerto. El aeropuerto zaragozano movió más de 182.000 toneladas de mercancía en 2025, reforzando el papel de la ciudad como nodo intermedio entre Madrid, Barcelona, País Vasco, el arco mediterráneo y Francia.
Valencia presenta otro perfil. Su fortaleza está estrechamente ligada al comercio internacional y al eje mediterráneo. Valenciaport cerró 2025 con más de 5,66 millones de TEU, un 3,41% más, según los datos recogidos por Proequity. El puerto, junto con el Corredor Mediterráneo y el tejido industrial regional, sostiene una plataforma capaz de atender tanto flujos internacionales como distribución nacional y demanda de proximidad.
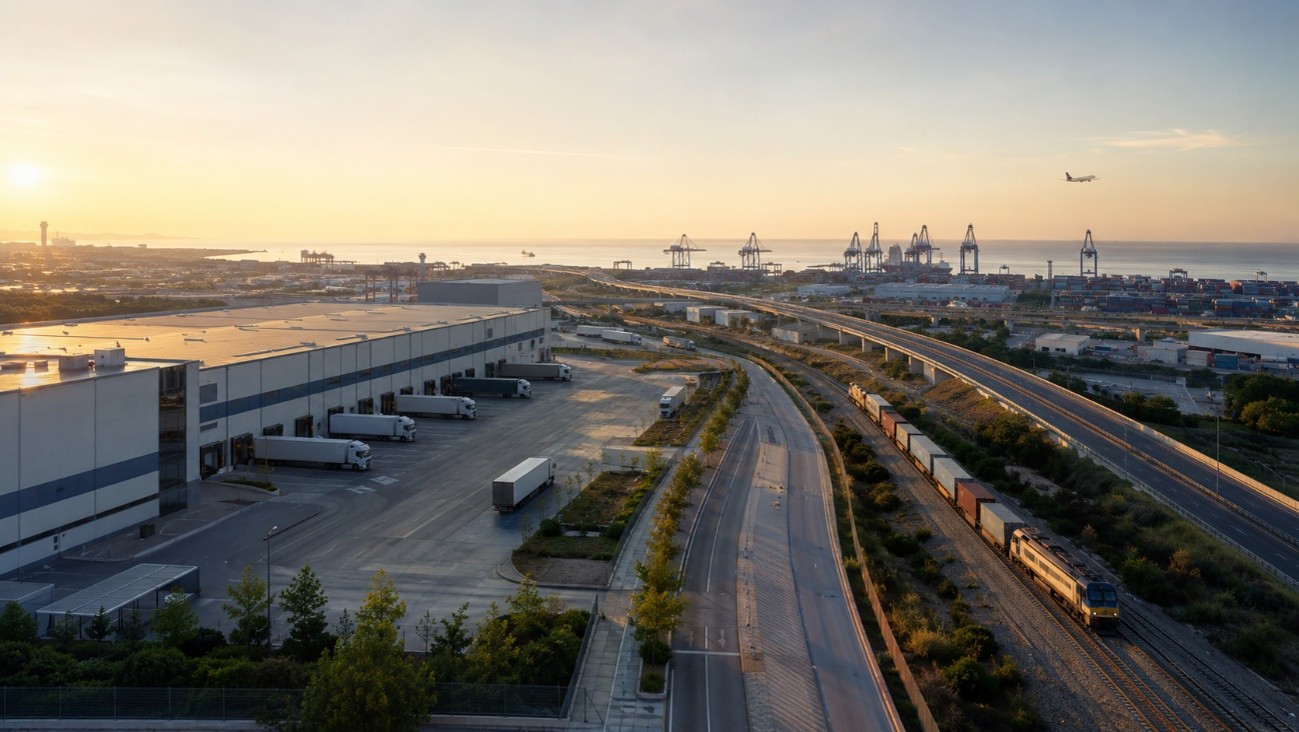
En este sentido, los dos informes no dibujan una sustitución de Madrid y Barcelona, sino una reorganización territorial. Proequity considera que Valencia, Zaragoza, Sevilla y Málaga están ampliando el alcance de la red logística española y aportando resiliencia. Cada una responde a necesidades diferentes: conexión portuaria, centralidad peninsular, distribución regional, actividad industrial, última milla o proximidad a nuevos focos de consumo.
Sevilla gana relevancia como nodo de Andalucía occidental y conexión con Extremadura y Portugal. Proequity destaca que el Puerto de Sevilla superó los 4,42 millones de toneladas en 2025, con un crecimiento superior al 3%, y que se otorgaron más de 100.000 m2 en concesión para nuevos desarrollos empresariales, incluida la expansión de su Zona de Actividades Logísticas.
Málaga, por su parte, responde a una lógica diferente, más vinculada al crecimiento demográfico, empresarial, tecnológico y de consumo de la Costa del Sol y Andalucía oriental. El Puerto de Málaga alcanzó 5,6 millones de toneladas en 2025, un 24,3% más, mientras que su aeropuerto registró 26,76 millones de pasajeros y cerca de 187.000 operaciones.
Zaragoza y Valencia combinan rentas más competitivas con conectividad e infraestructuras que refuerzan su atractivo frente a los grandes hubs.
La diversificación también modifica las prioridades de promotores e inversores. Para Proequity, los operadores buscan una combinación cada vez más exigente de coste, disponibilidad, conectividad y proximidad al cliente final. Los promotores deben añadir a esa ecuación la viabilidad urbanística, la capacidad energética y unos plazos de desarrollo razonables. Para los inversores, la oportunidad está en activos con fundamentos sólidos, menor exposición a la saturación y capacidad para generar rentas sostenibles.
La cuestión del suelo aparece así como uno de los elementos que pueden acelerar esta transformación. En los grandes mercados, la escasez de producto de calidad limita las alternativas, mientras que las plazas secundarias pueden ofrecer margen para nuevos desarrollos. Pero la ventaja competitiva ya no depende únicamente de disponer de superficie: la conexión multimodal, la energía, la eficiencia operativa y la cercanía a la demanda son factores decisivos.
También adquiere mayor importancia la sostenibilidad. Proequity apunta a la eficiencia energética y la adaptación a criterios ESG como elementos cada vez más determinantes. En un mercado donde los costes de ocupación siguen siendo relevantes, un activo eficiente puede mejorar su competitividad y su capacidad de generar valor a largo plazo.
Esta evolución tiene además una lectura especialmente relevante para el retail y el comercio electrónico. La proximidad a los consumidores y la necesidad de acortar tiempos de entrega favorecen una red de plataformas más distribuida, capaz de combinar grandes centros regionales con instalaciones próximas a las áreas de consumo. La decisión de ubicación, por tanto, adquiere una dimensión estratégica que trasciende el precio del alquiler y afecta al servicio al cliente y a la eficiencia de la cadena.
El resultado es un mapa logístico más policéntrico. Madrid y Cataluña seguirán concentrando una parte sustancial de la demanda por profundidad de mercado, liquidez y volumen, pero el crecimiento futuro puede apoyarse en una red más amplia. “Madrid y Barcelona siguen siendo imprescindibles, pero el crecimiento del sector exige una red más capilar”, señala David Martínez, director general de Proequity.
La conclusión compartida por ambos análisis es, por tanto, que la logística española no está perdiendo sus grandes hubs, sino complementándolos. La presión sobre costes y disponibilidad está trasladando parte de la atención hacia ubicaciones donde conectividad, suelo y demanda regional permiten desarrollar operaciones competitivas. Zaragoza y Valencia aparecen hoy como los ejemplos más claros de esa transición, mientras Sevilla y Málaga refuerzan la cobertura territorial del sistema.
Para el inmobiliario logístico, el cambio implica pasar de una estrategia centrada exclusivamente en los grandes mercados a otra en la que la ubicación debe evaluarse por su función dentro de la red. El reto será determinar qué corredores cuentan con suficiente demanda, infraestructuras y capacidad de desarrollo para convertir ese creciente interés en contratación efectiva e inversión sostenible.


Añadir comentario