
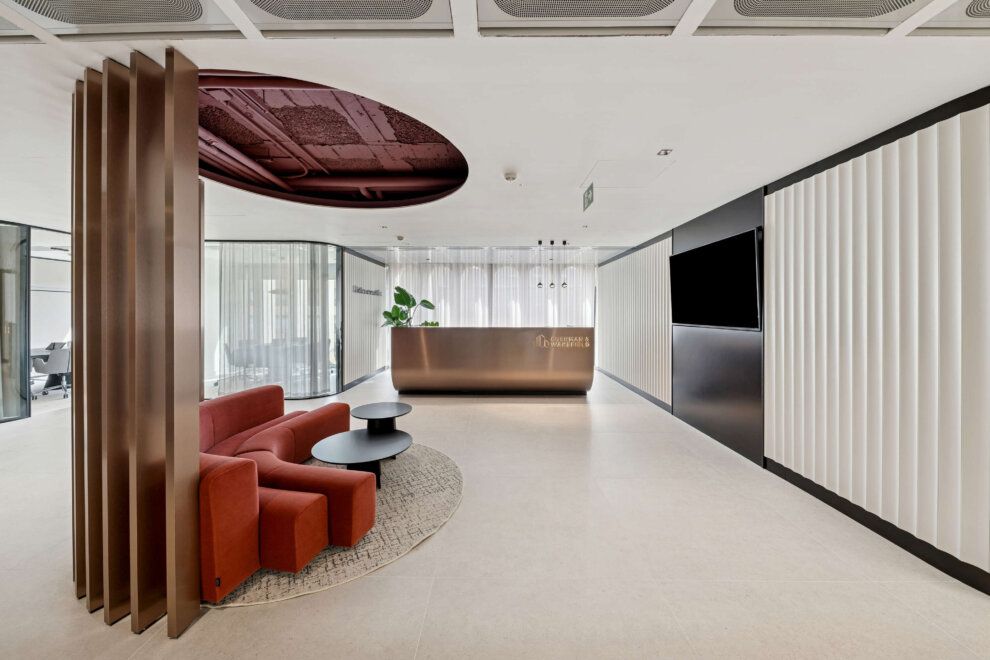
La inteligencia artificial está generando nuevas oportunidades para el mercado de oficinas flexibles, de acuerdo con el informe Global Trends in Flexible Office 2026, elaborado por Cushman & Wakefield. Las compañías vinculadas a esta tecnología, que suelen operar con equipos reducidos, internacionales y con una elevada presencia de trabajo remoto, encuentran en estos espacios una alternativa adaptada a sus necesidades.
Según el estudio, el mercado español presenta un grado de madurez cercano al 60% en el segmento de oficinas flexibles. El índice analiza 16 mercados de la región EMEA a partir de factores como el peso de estos espacios sobre el parque total de oficinas, la dimensión de los operadores, la actividad de contratación, la participación de los propietarios y la integración de empresas de inteligencia artificial.
En España, las oficinas flexibles representan alrededor del 4% del parque de oficinas de Barcelona y el 2% del de Madrid. En lo que va de 2026, el stock de estos espacios ha crecido un 0,5% en Barcelona y un 1% en Madrid respecto a 2025.
La evolución contrasta con la registrada entre 2024 y 2025, cuando el stock aumentó un 5,8% en Barcelona y un 1,1% en Madrid. Estas cifras apuntan a una fase de estabilización en el mercado barcelonés después del fuerte crecimiento del ejercicio anterior.
Nuevas operaciones y expansión a otras ciudades
La actividad del sector se mantiene en los dos principales mercados españoles. En Madrid, entre las operaciones destacadas de 2026 figuran la ampliación de Utopicus en Madnum Poniente, con 1.105 metros cuadrados; La Fábrica en Eurocentro, con 1.090 metros cuadrados, e IWG en Novosur, con 986 metros cuadrados.
En Barcelona, Aticco Workspaces ha inaugurado Diagrame, un espacio de 14.608 metros cuadrados que, según el informe, se convierte en el coworking más grande del sur de Europa y representa una de las principales operaciones del sector. Regus y Monday también figuran entre los operadores destacados por su actividad en la ciudad durante 2026.
El dinamismo del mercado comienza a extenderse a otras plazas. Entre finales de 2026 y 2027 se han anunciado nuevas aperturas en Sevilla, Málaga, Valencia y Zaragoza, lo que refleja la expansión de este modelo hacia ciudades donde la oferta de oficinas flexibles ha sido hasta ahora más limitada.
Más concentración y nuevos modelos de gestión
A escala europea, Reino Unido lidera por segundo año consecutivo el índice de madurez de oficinas flexibles de Cushman & Wakefield, con una puntuación del 94%. Le siguen Francia, con un 92%; Países Bajos, con un 82%, y Emiratos Árabes Unidos, con un 77%.
El informe también identifica una mayor concentración en el sector. La proporción de mercados analizados en los que los tres principales operadores alcanzan un nivel medio o alto de concentración ha pasado del 70% al 93% en un año.
Según el estudio, los operadores de mayor tamaño cuentan con ventajas para acceder a ubicaciones bien conectadas y con una oferta amplia de servicios, así como para afrontar el incremento de los costes de adecuación y explotación de los espacios.
Paralelamente, los acuerdos de gestión entre propietarios y operadores están ganando presencia como fórmula para compartir riesgos y resultados. Dos tercios de los mercados analizados presentan niveles medios o altos de actividad mediante estos acuerdos, frente a algo más de un tercio un año antes. Además, el 71% registra un nivel elevado de oferta flexible operada directamente por los propietarios, frente al 53% de 2025.
La escasez de oficinas de calidad favorece al segmento flexible
La limitada disponibilidad de oficinas de calidad en ubicaciones estratégicas constituye otro de los factores que favorecen la demanda de espacios flexibles. En el segundo trimestre de 2026, la superficie de oficinas prevista en desarrollo en Europa se situaba en 10,3 millones de metros cuadrados, un 49% por debajo del máximo alcanzado en 2020 y en su nivel más bajo desde 2011.
En este contexto, las oficinas flexibles permiten a las empresas responder a necesidades de crecimiento o cubrir periodos de transición entre contratos mediante espacios equipados, sin asumir los plazos ni la inversión inicial que exige la adecuación de oficinas tradicionales.
“Las oficinas flexibles están ganando peso en las estrategias inmobiliarias de las empresas porque permiten ajustar el espacio a la evolución del negocio y reducir la inversión inicial. En España, la escasez de oficinas de calidad en las ubicaciones más demandadas refuerza el atractivo de este modelo, que ofrece espacios equipados y capacidad de adaptación”, señala Iratxe Martínez, Flex Office Consultant en España de Cushman & Wakefield.

Añadir comentario