

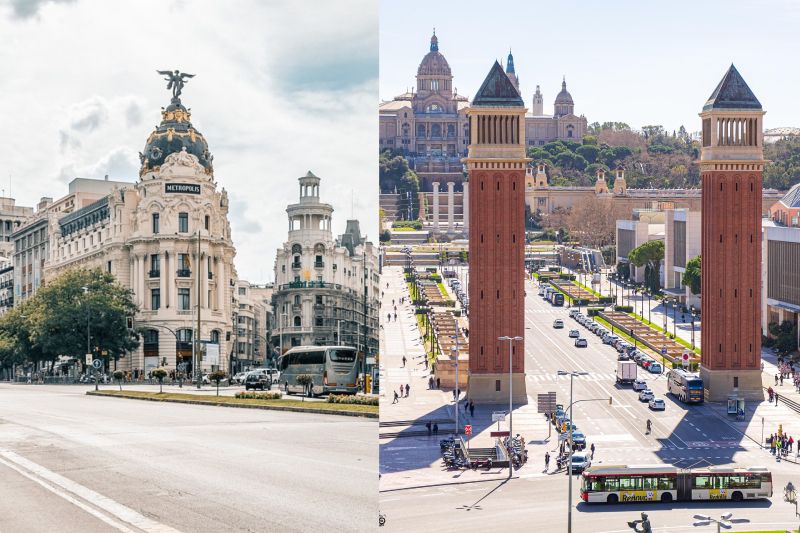
Madrid encabeza la clasificación de las ciudades europeas más atractivas para los operadores hoteleros, mientras que Barcelona ocupa la quinta posición. Así lo recoge el informe Hotel Operator Compass Europe 2026, elaborado por Cushman & Wakefield a partir de las respuestas de 138 directivos de compañías hoteleras con presencia en Europa o planes de expansión en el continente.
El estudio otorga a Madrid una puntuación de 3,9 sobre 5, por delante de Roma y Milán, ambas con 3,8 puntos, y de Londres y Barcelona, que comparten la cuarta posición con 3,6 puntos. Lisboa, París, Ámsterdam, Múnich y Berlín completan las diez primeras posiciones.
Según Daniel Caballero, Associate de Cushman & Wakefield Hospitality en España, los resultados reflejan el protagonismo del sur de Europa en las estrategias de crecimiento de las cadenas. Los operadores buscan mercados que combinen demanda turística y corporativa, una tendencia que está impulsando el lanzamiento de marcas dirigidas a ambos segmentos.
España e Italia concentran cuatro de las cinco ciudades mejor valoradas, gracias a su capacidad para atraer tanto viajeros de ocio como de negocios, así como congresos y eventos. En concreto, el 78% de los operadores consultados manifiesta un interés moderado, alto o muy alto por Madrid, mientras que Barcelona alcanza el 72%.
Sevilla y la Costa del Sol amplían el atractivo de España
El análisis específico de la península ibérica, que recoge las preferencias de operadores activos en España y Portugal, confirma el interés por otros mercados urbanos y vacacionales, además de Madrid y Barcelona.
Sevilla destaca entre los destinos urbanos, con un 88% de los operadores que manifiesta un interés moderado, alto o muy alto por la capital andaluza. La Costa del Sol, que incluye Málaga, obtiene una puntuación de 3,8 sobre 5 y concentra el interés del 81% de las compañías consultadas.
Albert Grau, socio y codirector de Cushman & Wakefield Hospitality en España, destaca que el atractivo del mercado nacional se extiende desde las principales ciudades hasta destinos vacacionales como la Costa del Sol, Baleares y Canarias. Esta diversidad de mercados y perfiles de demanda constituye, a su juicio, una de las principales fortalezas de España para captar nuevos proyectos hoteleros.
En el conjunto europeo, el 72% de los operadores muestra un interés alto o muy alto por los establecimientos vacacionales de costa. El porcentaje se eleva hasta el 82% entre las compañías que cuentan con carteras superiores a 50 hoteles.
Los destinos españoles también mantienen posiciones destacadas en este segmento. Baleares alcanza una puntuación de 3,4 sobre 5, mientras que Canarias y la Costa Blanca obtienen tres puntos cada una. En términos de interés de los operadores, Baleares registra un 72%, la Costa Blanca un 67% y Canarias un 66%.
La sostenibilidad pierde peso diferencial y avanza la inteligencia artificial
El informe también analiza la influencia de los criterios ambientales, sociales y de gobernanza (ESG) en las condiciones comerciales de los contratos hoteleros. En este ámbito, se observa una menor disposición de los operadores a ofrecer incentivos comerciales a establecimientos con certificaciones ambientales exigentes.
La proporción de compañías dispuestas a conceder condiciones más favorables por estas credenciales ha pasado del 49% en 2023 al 31% en 2026. Según el estudio, esta evolución responde, en parte, a la mayor implantación de los criterios ESG, que han dejado de ser un elemento tan diferenciador en el mercado.
Por el contrario, la inteligencia artificial gana protagonismo en la actividad hotelera. El 59% de los operadores considera que ya tiene un impacto significativo en el sector, mientras que otro 28% prevé que su influencia se materialice durante los próximos dos años. En conjunto, el 91% de las compañías consultadas ya contempla la IA en sus procesos, aunque con distintos niveles de desarrollo.
Mayor flexibilidad en los modelos contractuales
El estudio identifica también una tendencia hacia estructuras contractuales más flexibles. El 57% de los operadores encuestados firma o contempla contratos de arrendamiento como parte de sus estrategias de crecimiento.
Entre las compañías que ofrecen o consideran esta fórmula, el 40% está incrementando el uso de modelos híbridos que combinan rentas fijas y variables, con el objetivo de alinear los intereses de propietarios y operadores.
En un contexto de creciente competencia por los activos y las ubicaciones más atractivas, Cushman & Wakefield señala que la capacidad para adaptar las estructuras contractuales y superar las dificultades de desarrollo será determinante para materializar los planes de expansión de las compañías hoteleras.

Añadir comentario