

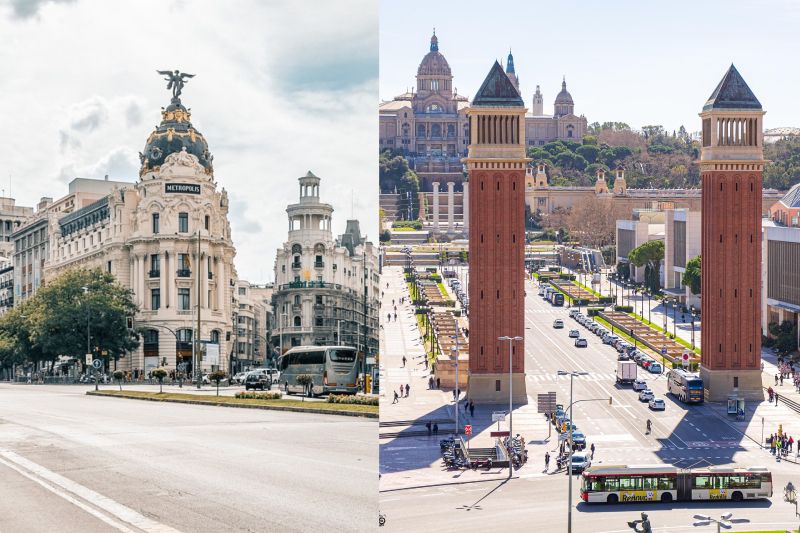
La península ibérica sitúa tres ciudades entre los diez destinos europeos preferidos por el capital inmobiliario internacional para 2027. Madrid ocupa la tercera posición del ránking, mientras que Barcelona y Lisboa comparten el noveno puesto, según el informe Global Investor Outlook 2027, elaborado por Colliers.
La capital española solo queda por detrás de Milán, que encabeza la clasificación, y de Londres y París, que comparten la segunda posición. Ámsterdam, Múnich, Copenhague, Frankfurt, Hamburgo y Estocolmo completan los diez primeros puestos, junto a las dos ciudades ibéricas.
El informe destaca las perspectivas económicas de España, el peso de su actividad turística y su capacidad para atraer capital tanto internacional como doméstico. En este contexto, Alberto Díaz, managing director de Capital Markets en Colliers, señala que la presencia de Madrid, Barcelona y Lisboa entre los destinos más atractivos evidencia el interés que mantiene la Península Ibérica entre los inversores. En el caso de Madrid, apunta a la combinación de crecimiento económico, profundidad de capital nacional e internacional y oportunidades en diferentes tipos de activos.
El sector industrial y logístico lidera las preferencias
Por segmentos, el mercado industrial y logístico encabeza las preferencias de inversión en la región EMEA, con un 17% del interés. La limitada incorporación de nueva oferta está reduciendo la disponibilidad y respaldando el crecimiento de las rentas en los mercados logísticos más consolidados.
Oficinas y multifamily comparten la segunda posición, con un 15% cada uno, mientras que los hoteles concentran el 13% de las preferencias y retail, el 12%. No obstante, al considerar conjuntamente multifamily y otras tipologías residenciales, el mercado Living alcanza el 26% del interés inversor, convirtiéndose en el segmento con mayor peso agregado.
Este atractivo responde, entre otros factores, a la escasez estructural de vivienda en numerosos mercados europeos, entre ellos España. Los elevados costes del suelo, la construcción y la financiación, junto con las restricciones regulatorias en determinados países, siguen limitando el desarrollo de nueva oferta y refuerzan el interés por los activos existentes. Colliers advierte, no obstante, de que las regulaciones locales que afectan a la seguridad jurídica pueden influir directamente en las decisiones de inversión.
La calidad de los activos gana peso
El informe identifica una brecha cada vez más consolidada entre los edificios de oficinas prime y los secundarios. Los inmuebles de mayor calidad en los principales centros urbanos continúan concentrando el interés inversor, respaldados por la demanda de los ocupantes y una oferta limitada. De cara a 2027, el 78% de los inversores espera un aumento del valor de las oficinas core.
Los hoteles ocupan la tercera posición individual entre los segmentos preferidos, impulsados por la demanda de viajes y el gasto en experiencias. Dentro de esta categoría, el estudio detecta un mayor interés por los establecimientos de lujo, boutique y de servicio completo, así como por las oportunidades de reposicionamiento.
Gonzalo Gutiérrez, managing director de Hoteles en Colliers, apunta que el atractivo del mercado español no responde únicamente a la fortaleza de la demanda turística, sino también a la búsqueda de activos con capacidad para incrementar sus ingresos y mejorar su posicionamiento y gestión. El directivo destaca, además, la diversidad de capital disponible para adquirir hoteles y las perspectivas favorables para 2027.
El crecimiento de las rentas marcará las decisiones de inversión
El Global Investor Outlook 2027 anticipa un cambio en los factores que determinarán la rentabilidad inmobiliaria, con un mayor peso del crecimiento de las rentas, la gestión activa de los activos y una selección más rigurosa de las inversiones. La demanda de los ocupantes y la limitada actividad promotora están favoreciendo el incremento de los alquileres en distintos mercados, mientras que los elevados costes de construcción y explotación penalizan los proyectos con mayores necesidades de capital.
Colliers identifica cinco factores que pueden impulsar la actividad inmobiliaria durante 2027: el ajuste de las valoraciones, el crecimiento de las rentas, la profundidad del capital local, el desarrollo del crédito y de estructuras alternativas de inversión, y la creciente importancia de la disponibilidad de energía, conectividad y otras infraestructuras.
Luke Dawson, head of Global & EMEA Capital Markets de Colliers, señala que los inversores afrontan el próximo ejercicio con mayor convicción para desplegar capital en la región, tanto en activos como en compañías, aunque advierte de que el mercado será más selectivo, especialmente fuera de los segmentos industrial y logístico y residencial. En este escenario, considera que las oportunidades se concentrarán en activos con capacidad para aumentar sus ingresos, oferta limitada y fundamentales locales y macroeconómicos que justifiquen el coste del capital.
Así, Madrid, Barcelona y Lisboa parten con una elevada visibilidad entre los inversores internacionales de cara a 2027, en un mercado en el que la calidad de los activos, el potencial de crecimiento de los ingresos y la disponibilidad de infraestructuras serán determinantes para materializar las operaciones.

Añadir comentario