

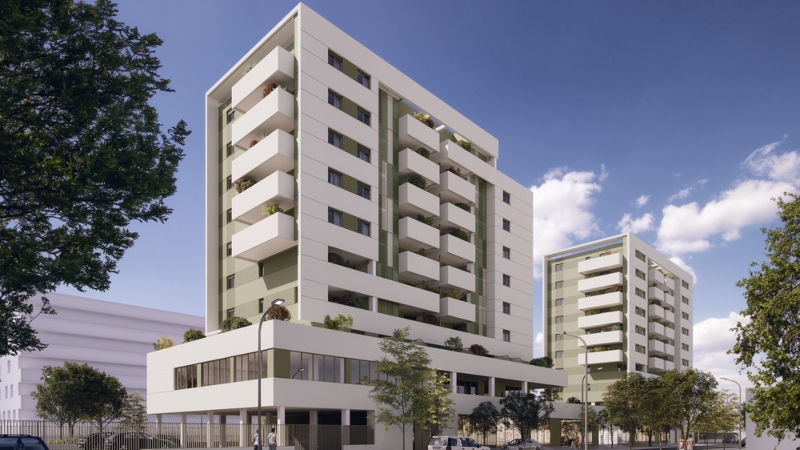
Sevilla presenta una evolución relativamente favorable frente a otros grandes mercados residenciales españoles, en un contexto nacional marcado por el creciente desequilibrio entre oferta y demanda, que deriva en un acceso más difícil a la vivienda. Así lo refleja el último estudio de Metrovacesa R3search, la iniciativa de análisis del mercado residencial de Metrovacesa, centrado en esta ocasión en la provincia de Sevilla. El análisis destaca el dinamismo de la demanda residencial, el incremento de la actividad promotora y una evolución acumulada de los precios más moderada que la registrada en otros mercados de referencia.
Según el estudio de Metrovacesa, el comportamiento de Sevilla contrasta con el de provincias como Málaga, Valencia o Alicante, donde los precios han registrado incrementos sensiblemente superiores durante los últimos cinco años. Mientras que en Sevilla el encarecimiento acumulado alcanza el 41,7%, en Málaga asciende al 66,5%, en Valencia al 61,4% y en Alicante al 53%. La provincia sevillana también se sitúa por debajo de Madrid, que registra un incremento del 53,7%. Esta evolución refleja un comportamiento comparativamente más moderado de los precios en Sevilla, aunque las subidas siguen siendo significativas debido a la presión entre la oferta y la demanda.
Fuerte incremento de la actividad promotora
Uno de los principales rasgos del mercado sevillano es el fuerte incremento de la actividad promotora respecto a los niveles de hace cuatro años. En 2022 se visaron 4.464 viviendas de obra nueva en la provincia, mientras que el volumen acumulado durante los últimos doce meses, hasta abril 2026, asciende a 10.608. Esta evolución refleja el esfuerzo del sector por responder al crecimiento de las necesidades reales de vivienda.
La demanda residencial mantiene, además, un notable dinamismo. Entre enero y julio de 2026, las compraventas de vivienda en Sevilla crecieron un 5,2% comparado con el mismo periodo del año anterior, mientras que en toda España se produjo un ligero descenso del -3%. Por otro lado, las transacciones de obra nueva en Sevilla aumentaron un 9,1%. El crecimiento de la población y la formación de nuevos hogares constituyen los principales factores que sostienen esta actividad. Solo en el último año, la provincia ha incorporado 8.200 nuevos hogares, un incremento del 1,1%, próximo al registrado en el conjunto de España (1,2%).
Los precios acumulan un incremento del 42% en cinco años, por debajo de otros grandes mercados como Málaga (67%), Valencia (61%) o Madrid (54%)
Esta presión demográfica contribuye a explicar que el incremento de la oferta conviva todavía con subidas significativas de precios. En términos interanuales, la vivienda se ha encarecido un 12,9% en Sevilla, prácticamente en línea con el 12,5% nacional. Sin embargo, la perspectiva de los últimos cinco años muestra una evolución menos acusada que en otros grandes mercados residenciales, lo que sitúa a Sevilla en una posición comparativamente más favorable en este indicador.
«El caso de Sevilla muestra que es posible aumentar de forma significativa la producción residencial para responder al crecimiento de las necesidades de vivienda. Aunque la presión de la demanda sigue reflejándose en los precios, el incremento de la oferta es fundamental para avanzar hacia un mercado más equilibrado. La clave está en consolidar ese esfuerzo durante los próximos años para seguir respondiendo a las necesidades residenciales de Sevilla», señala Antonio Gil Ramírez, delegado de Metrovacesa en Andalucía Occidental.
Menor déficit residencial
El estudio de Metrovacesa R3search refleja también que Sevilla presenta un déficit residencial acumulado inferior al de otros grandes mercados españoles. Entre 2021 y 2025, la provincia acumula un déficit estimado de 17.700 viviendas, frente a las 26.300 de Málaga, las 58.000 de Alicante o las 68.700 de Valencia. Madrid, por su parte, alcanza un déficit de 106.000 viviendas.
La respuesta a ese déficit no depende únicamente del volumen de nuevas viviendas, sino también de la capacidad para identificar y anticipar las necesidades del mercado. En Sevilla, los compradores extranjeros representan apenas el 4,1% de las compraventas, frente al 16,6% del conjunto de España, una diferencia que pone de manifiesto el marcado carácter doméstico de la demanda residencial en Sevilla. Conocer su composición y seguir la evolución demográfica resulta fundamental para adecuar el volumen y la tipología de las nuevas viviendas a las necesidades del mercado.
De cara a los próximos ejercicios, el volumen de visados concedidos durante 2024 y 2025 anticipa una mayor incorporación de viviendas terminadas al mercado. Esta evolución contribuirá a atender parte de las necesidades de vivienda para aliviar el déficit existente. La vivienda protegida también participa de esta tendencia, ya que en 2025 representó el 11,5% de los visados de obra nueva en la provincia, mientras que las entregas aumentaron respecto al año anterior y las calificaciones provisionales indican que este ritmo podría mantenerse durante los próximos dos años.
En opinión de la compañía, “la evolución del mercado sevillano subraya la importancia de combinar el conocimiento de las necesidades residenciales con una producción capaz de responder a ellas”. Al tiempo que concluye que “las nuevas viviendas previstas para los próximos años contribuirán a mejorar progresivamente el equilibrio entre oferta y demanda y a responder al crecimiento de los hogares en la provincia”.

Añadir comentario